Marmita avança e pressiona redes de alimentação a repensar a concorrência
Pesquisa mostra que comida caseira supera qualquer canal comercial isolado e força redes a expandir mapa de concorrentes.
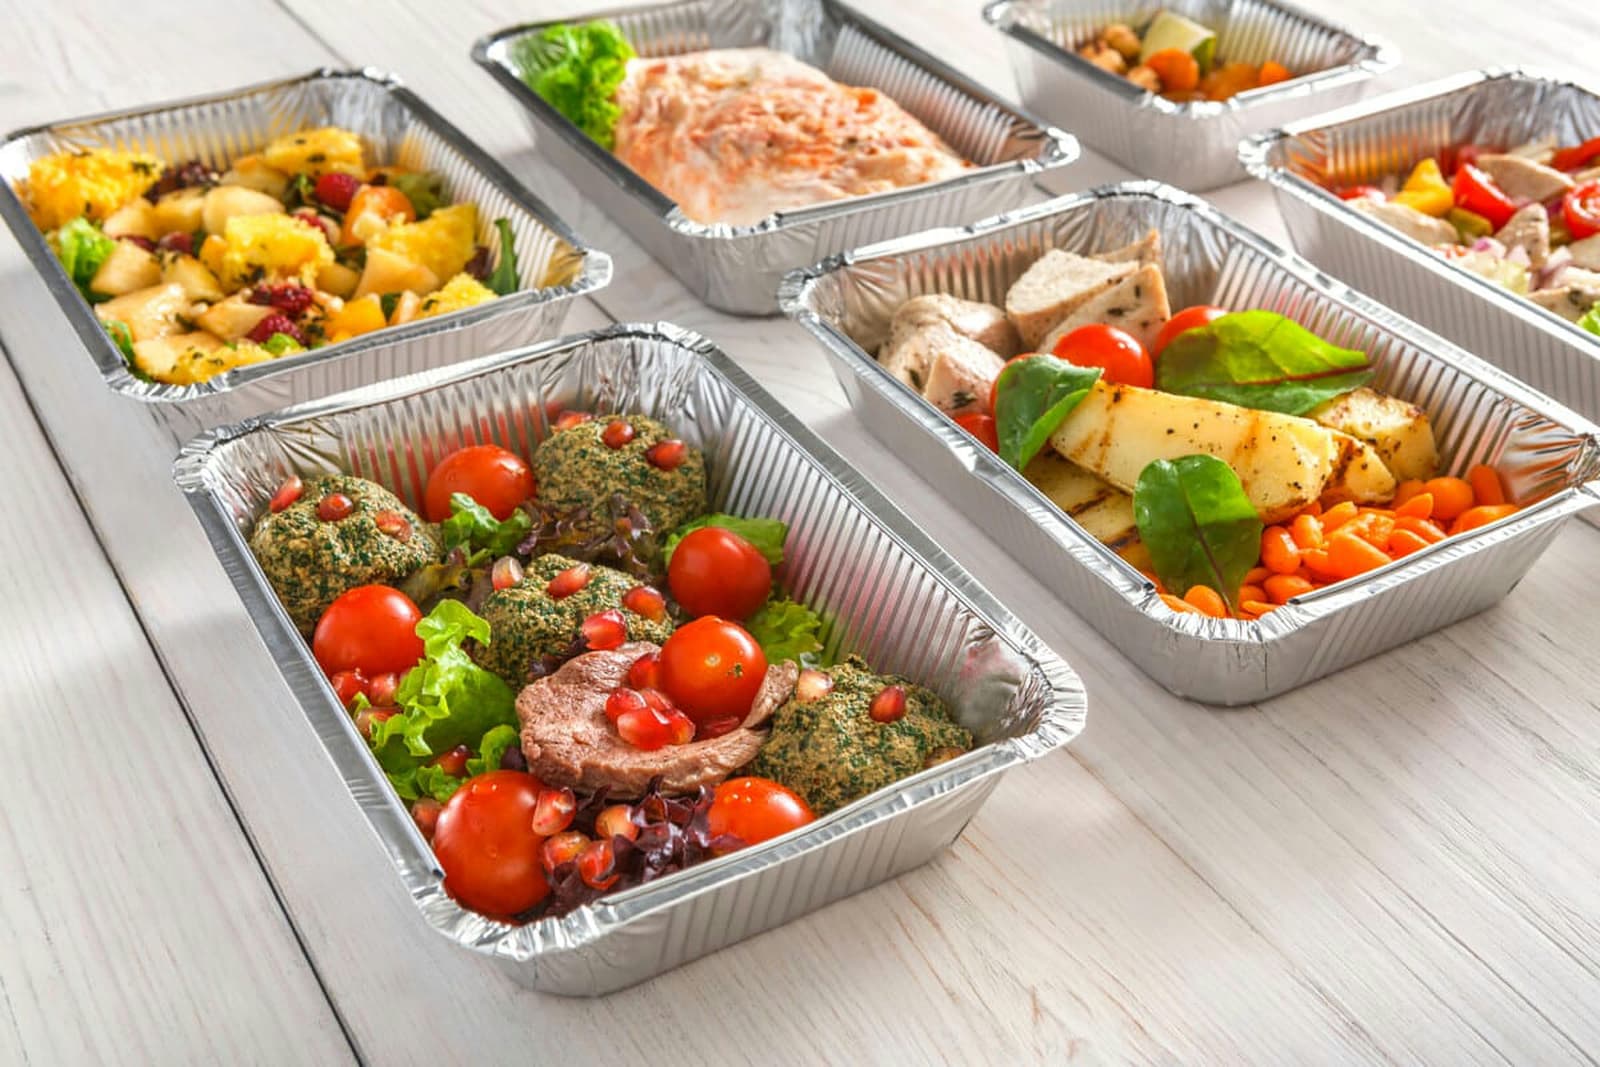
Um em cada três brasileiros que sai de casa entre cinco e sete dias por semana leva marmita para o almoço1. O dado vem da edição de 2026 da pesquisa Alimentação Hoje, da Galunion, e coloca a refeição caseira no centro de uma disputa que redes de alimentação tendem a subestimar ao mapear seus concorrentes diretos.
O levantamento ouviu 1.057 pessoas entre 4 e 21 de setembro de 20261. Entre os entrevistados, 90% realizam atividades fora de casa. Nos dias em que saem, 68% afirmaram que almoçar comida feita em casa é uma opção, seja no próprio lar ou em marmita trazida de lá1. Restaurantes foram mencionados por 51%; marmitas ou pratos feitos comprados prontos, por 28%; e delivery, por 27%1. A hierarquia já diz algo: a cozinha doméstica supera qualquer canal comercial isolado.
A pressão de preço está na raiz do movimento. Segundo a pesquisa, 74% dos consumidores reduziram os gastos com alimentação fora do lar nos últimos seis meses1. Entre eles, 30% apontaram que os preços subiram e a relação custo-benefício piorou; 27% citaram aumento de despesas e compromissos financeiros; e 22% priorizaram outras metas, como poupar, viajar ou investir1. Para quem avalia uma franquia de alimentação, isso significa que o ticket médio praticado pela rede e a percepção de valor entregue ao cliente valem uma investigação cuidadosa antes de qualquer decisão.
Apesar da retração nos gastos, os consumidores continuam frequentando estabelecimentos comerciais. Nos sete dias anteriores à pesquisa, 76% compraram comida pronta em padarias e supermercados; 75% recorreram a fast-food, lanchonetes ou cafeterias; e 63% foram a restaurantes com serviço de mesa1. Para a Galunion, a equação competitiva do foodservice precisa incluir marmitas, comida feita em casa e comida pronta do varejo como concorrentes reais, na avaliação da fundadora e CEO Simone Galante1. Redes que se comparam apenas entre si correm o risco de calibrar a estratégia com o espelho errado.
A atenção crescente à alimentação saudável reforça o movimento. Na edição de 2025 da mesma pesquisa, entre quem já optava pela marmita, 60% eram motivados pela busca por comer de forma mais saudável1. Em 2026, 71% dos entrevistados afirmaram estar mais preocupados com saúde1. Isso pode favorecer redes que conseguem comunicar ingredientes e valor nutricional de forma clara, independentemente do segmento.
O uso de medicamentos análogos de GLP-1, as chamadas canetas emagrecedoras, reforça essa direção. O levantamento indica que 38% dos consumidores usam, já usaram ou têm interesse em usar esse tipo de medicamento1. De acordo com outra pesquisa da Galunion, realizada em abril de 2026, o consumidor que usa GLP-1 tende a comer menos por visita, mas continua buscando sabor, conveniência e experiência1. Entre consumidores sem uso declarado, 74% disseram que a possibilidade de escolher o tamanho do prato aumenta a intenção de consumo, e 53% demonstraram maior interesse por versões menores ou mais simples1. Entre usuários de GLP-1, esses percentuais foram de 71% e 65%, respectivamente1.
A pesquisa ainda aponta que informações nutricionais elevam a intenção de consumo de 51% dos usuários de canetas e de 38% dos não usuários; já bebidas que substituem refeições atraem 82% dos usuários de GLP-1 e 58% dos não usuários1. A Galunion sugere que operadores evitem a linguagem "para GLP-1", preferindo expressões como porção inteligente e customização1. Vale perguntar à franqueadora se o cardápio já prevê opções de tamanho e se há dados de aceitação dessas versões em operações existentes, pois esse tipo de detalhe operacional não costuma aparecer em documentos de apresentação da rede.
O quadro reunido pela pesquisa aponta para redes que entreguem conveniência, percepção de valor e flexibilidade de porção como as mais preparadas para competir, inclusive com a cozinha doméstica.