Goddard School avança cinco anos seguidos em receita por unidade
Rede americana de educação infantil chegou a US$ 2,5 milhões de receita bruta média em 2025, com EBITDA de quase 22% sobre o faturamento.
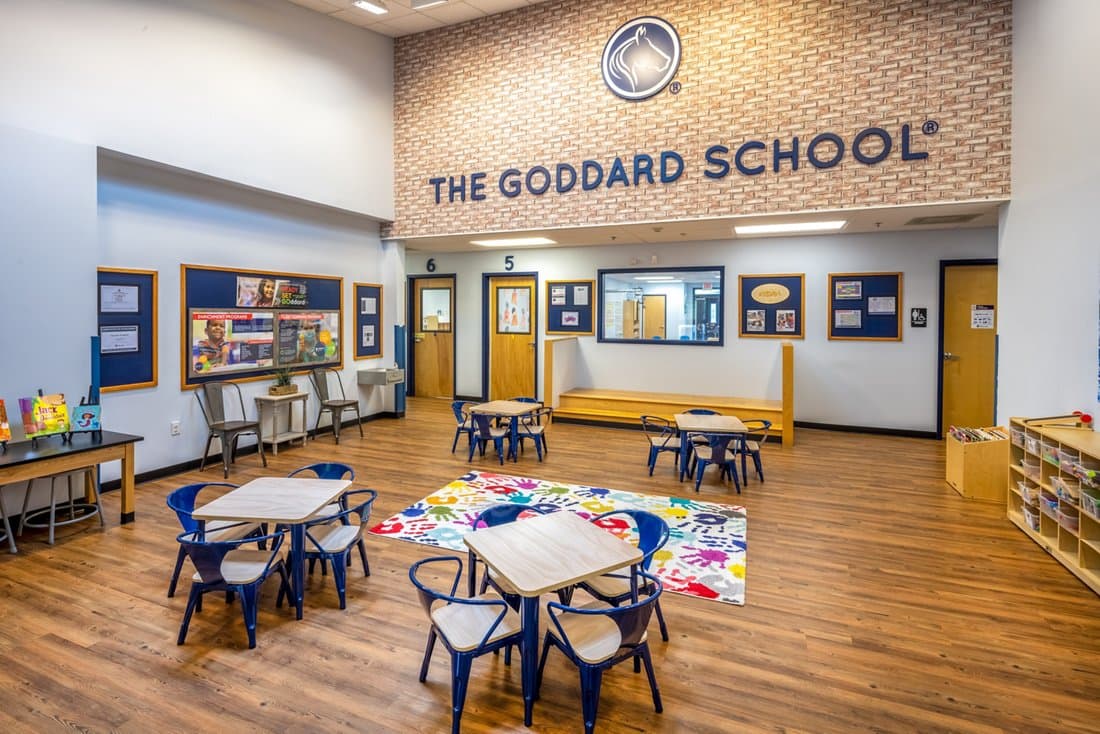
A receita bruta média das unidades maduras da The Goddard School chegou a US$ 2.507.631 em 2025, consolidando o quinto ano consecutivo de crescimento1. O dado considera as 620 escolas que já operavam há mais de 18 meses até 31 de dezembro de 2025, segundo o FDD 2026 da rede.
O EBITDA médio de US$ 546.554 equivale a 21,8% da receita, já descontados royalties e todas as despesas operacionais1. Uma margem operacional publicada nesse patamar, após royalties, merece atenção, mas também comparação: o FDD apresenta a média das unidades maduras, e as que ficam abaixo dela não recebem destaque equivalente.
A estrutura de entrada, porém, muda radicalmente o retorno esperado. Quando o franqueado opta pelo aluguel do imóvel, a relação entre vendas e investimento chega a 2,0:1, com payback estimado em cerca de dois anos1. Se o caminho for a compra do terreno e da construção, essa relação despenca para 0,3:1 e o prazo de recuperação se estende por mais de uma década, ainda que o ativo imobiliário carregue valor próprio independente do negócio, segundo a análise publicada.
A diferença entre alugar e comprar o imóvel pode superar qualquer variação operacional no modelo, e tende a ser a decisão que mais define o perfil de risco do candidato. Vale perguntar à franqueadora quais estruturas de ocupação são aceitas em cada território e como isso afeta os covenants financeiros do contrato.
A fonte é norte-americana e os números têm como base o FDD, o documento de divulgação obrigatória naquele país. O leitor brasileiro interessado no segmento de educação infantil deve considerar que custos de construção, perfis de aluguel comercial e dinâmica de demanda local podem alterar substancialmente os parâmetros aqui descritos. Royalties como percentual da receita, taxa de franquia, taxa de marketing, prazo contratual e critérios de exclusividade territorial são informações que a fonte não traz e que o candidato deve exigir de qualquer rede que avalie.
Cinco anos de alta consecutiva na receita média podem sinalizar uma rede em expansão saudável, ou refletir a saída de unidades de baixo desempenho do conjunto analisado (como as 8 escolas excluídas por dados insuficientes no período recente). A pergunta mais relevante a levar à franqueadora é qual foi a variação no número de unidades encerradas nesse mesmo período.